
Seit 1995
Langjährige Erfahrung in der Immobilienvermittlung.
 VerkaufVerkaufVerkaufGrundstück verkaufenGrundstück verkaufenGrundstück verkaufen
EIGENTUM · WERT · MÖGLICHKEITEN
Grundstück verkaufen. Möglichkeiten klären.
Den Wert aus dem konkreten Flurstück ableiten.
Ilona Neumann-GerkeRainer Soer
EIGENTUM · WERT · MÖGLICHKEITEN
Grundstück verkaufen. Möglichkeiten klären.
Den Wert aus dem konkreten Flurstück ableiten.
Ilona Neumann-GerkeRainer Soer
Langjährige Erfahrung in der Immobilienvermittlung.
Wertrelevante Merkmale und offene Nutzungsfragen einordnen.
Sachverständige für Immobilienbewertung, zertifiziert nach DIN EN ISO/IEC 17024.
Mitglied im Immobilienverband Deutschland.
Ilona Neumann-Gerke und Rainer Soer.
Langjährige Erfahrung in der Immobilienvermittlung.
Wertrelevante Merkmale und offene Nutzungsfragen einordnen.
Sachverständige für Immobilienbewertung, zertifiziert nach DIN EN ISO/IEC 17024.
Mitglied im Immobilienverband Deutschland.
Ilona Neumann-Gerke und Rainer Soer.
 SPRENGNETTERMODERNISIERUNGSEXPERTE
 IMMOSCOUT24PARTNERSPRENGNETTERMODERNISIERUNGSEXPERTE
SOER & NEUMANN IMMOBILIEN
Bei einem Grundstück entscheiden nicht nur Lage und Quadratmeterzahl über den möglichen Verkaufspreis. Was rechtlich und tatsächlich nutzbar ist, wie es erschlossen und erreichbar ist und welche Rechte oder Belastungen bestehen, kann den Käuferkreis und die Preisvorstellung verändern. Ein Bodenrichtwert allein beantwortet diese Fragen nicht.Bei einem Grundstück entscheiden nicht nur Lage und Quadratmeterzahl über den möglichen Verkaufspreis. Was rechtlich und tatsächlich nutzbar ist, wie es erschlossen und erreichbar ist und welche Rechte oder Belastungen bestehen, kann den Käuferkreis und die Preisvorstellung verändern. Ein Bodenrichtwert allein beantwortet diese Fragen nicht.
Wir sehen uns das konkrete Flurstück und die vorhandenen Unterlagen mit Ihnen an. Wir unterscheiden gesicherte Angaben von offenen Fragen, ordnen Markt und Nutzungsmöglichkeiten ein und bereiten daraus eine nachvollziehbare Vermarktung vor. Wo eine behördliche, technische, notarielle oder steuerliche Beurteilung gebraucht wird, stimmen wir die nächsten Schritte mit Ihnen ab.Wir sehen uns das konkrete Flurstück und die vorhandenen Unterlagen mit Ihnen an. Wir unterscheiden gesicherte Angaben von offenen Fragen, ordnen Markt und Nutzungsmöglichkeiten ein und bereiten daraus eine nachvollziehbare Vermarktung vor. Wo eine behördliche, technische, notarielle oder steuerliche Beurteilung gebraucht wird, stimmen wir die nächsten Schritte mit Ihnen ab.
Grundstücksverkauf persönlich besprechenGrundstücksverkauf persönlich besprechen
Ein freies Baugrundstück, eine abtrennbare Gartenfläche, ein Hinterliegergrundstück, Rohbauland oder eine landwirtschaftliche Fläche sind unterschiedliche Verkaufsfälle. Auch ein Grundstück mit einem älteren Gebäude, das möglicherweise abgerissen werden soll, braucht eine eigene Einordnung. Wir klären zuerst, welche Flurstücke und Rechte zum Angebot gehören, wer verfügungsberechtigt ist und ob eine Nutzung durch Mieter, Pächter oder Dritte besteht.Ein freies Baugrundstück, eine abtrennbare Gartenfläche, ein Hinterliegergrundstück, Rohbauland oder eine landwirtschaftliche Fläche sind unterschiedliche Verkaufsfälle. Auch ein Grundstück mit einem älteren Gebäude, das möglicherweise abgerissen werden soll, braucht eine eigene Einordnung. Wir klären zuerst, welche Flurstücke und Rechte zum Angebot gehören, wer verfügungsberechtigt ist und ob eine Nutzung durch Mieter, Pächter oder Dritte besteht.
Die Begriffe „Bauerwartungsland“, „Rohbauland“ und „baureifes Land“ haben in der Immobilienwertermittlungsverordnung unterschiedliche Voraussetzungen. Aus einer bloßen Hoffnung auf spätere Bebauung wird noch kein baureifes Grundstück. Wir verwenden solche Bezeichnungen nur, wenn die tatsächlichen und rechtlichen Grundlagen dazu passen. Ein mit Haus bebautes Grundstück mit regulär nutzbarem Gebäude behandeln wir in seiner Gebäudesubstanz auf der Seite „Haus verkaufen“; hier geht es um die Besonderheiten der Fläche und ihrer möglichen Nutzung.Die Begriffe „Bauerwartungsland“, „Rohbauland“ und „baureifes Land“ haben in der Immobilienwertermittlungsverordnung unterschiedliche Voraussetzungen. Aus einer bloßen Hoffnung auf spätere Bebauung wird noch kein baureifes Grundstück. Wir verwenden solche Bezeichnungen nur, wenn die tatsächlichen und rechtlichen Grundlagen dazu passen. Ein mit Haus bebautes Grundstück mit regulär nutzbarem Gebäude behandeln wir in seiner Gebäudesubstanz auf der Seite „Haus verkaufen“; hier geht es um die Besonderheiten der Fläche und ihrer möglichen Nutzung.
Grundbuch und Liegenschaftskataster zeigen unterschiedliche Aspekte des Eigentums. Der Grundbuchauszug enthält Eigentümer, dingliche Rechte und Grundpfandrechte; Flurkarte und Katasterangaben identifizieren Gemarkung, Flurstück, amtliche Fläche und Grenzverlauf. Wir gleichen diese Angaben mit dem tatsächlich angebotenen Bereich, dem Zugang und der Situation vor Ort ab. Bei Erbengemeinschaften, mehreren Eigentümern oder Vertretung müssen die Mitwirkungs- und Verfügungsrechte früh geklärt sein.Grundbuch und Liegenschaftskataster zeigen unterschiedliche Aspekte des Eigentums. Der Grundbuchauszug enthält Eigentümer, dingliche Rechte und Grundpfandrechte; Flurkarte und Katasterangaben identifizieren Gemarkung, Flurstück, amtliche Fläche und Grenzverlauf. Wir gleichen diese Angaben mit dem tatsächlich angebotenen Bereich, dem Zugang und der Situation vor Ort ab. Bei Erbengemeinschaften, mehreren Eigentümern oder Vertretung müssen die Mitwirkungs- und Verfügungsrechte früh geklärt sein.
Ein Zaun, eine Hecke oder eine langjährige Nutzung beweist nicht automatisch den amtlichen Grenzverlauf. Weichen Unterlagen und sichtbare Situation voneinander ab, benennen wir die Frage und holen bei Bedarf eine Auskunft der Katasterbehörde oder einer befugten Vermessungsstelle ein. Flächen aus einer geplanten Teilung werden erst dann als selbstständige Parzellen dargestellt, wenn deren Zuschnitt und rechtlicher Weg nachvollziehbar sind.Ein Zaun, eine Hecke oder eine langjährige Nutzung beweist nicht automatisch den amtlichen Grenzverlauf. Weichen Unterlagen und sichtbare Situation voneinander ab, benennen wir die Frage und holen bei Bedarf eine Auskunft der Katasterbehörde oder einer befugten Vermessungsstelle ein. Flächen aus einer geplanten Teilung werden erst dann als selbstständige Parzellen dargestellt, wenn deren Zuschnitt und rechtlicher Weg nachvollziehbar sind.
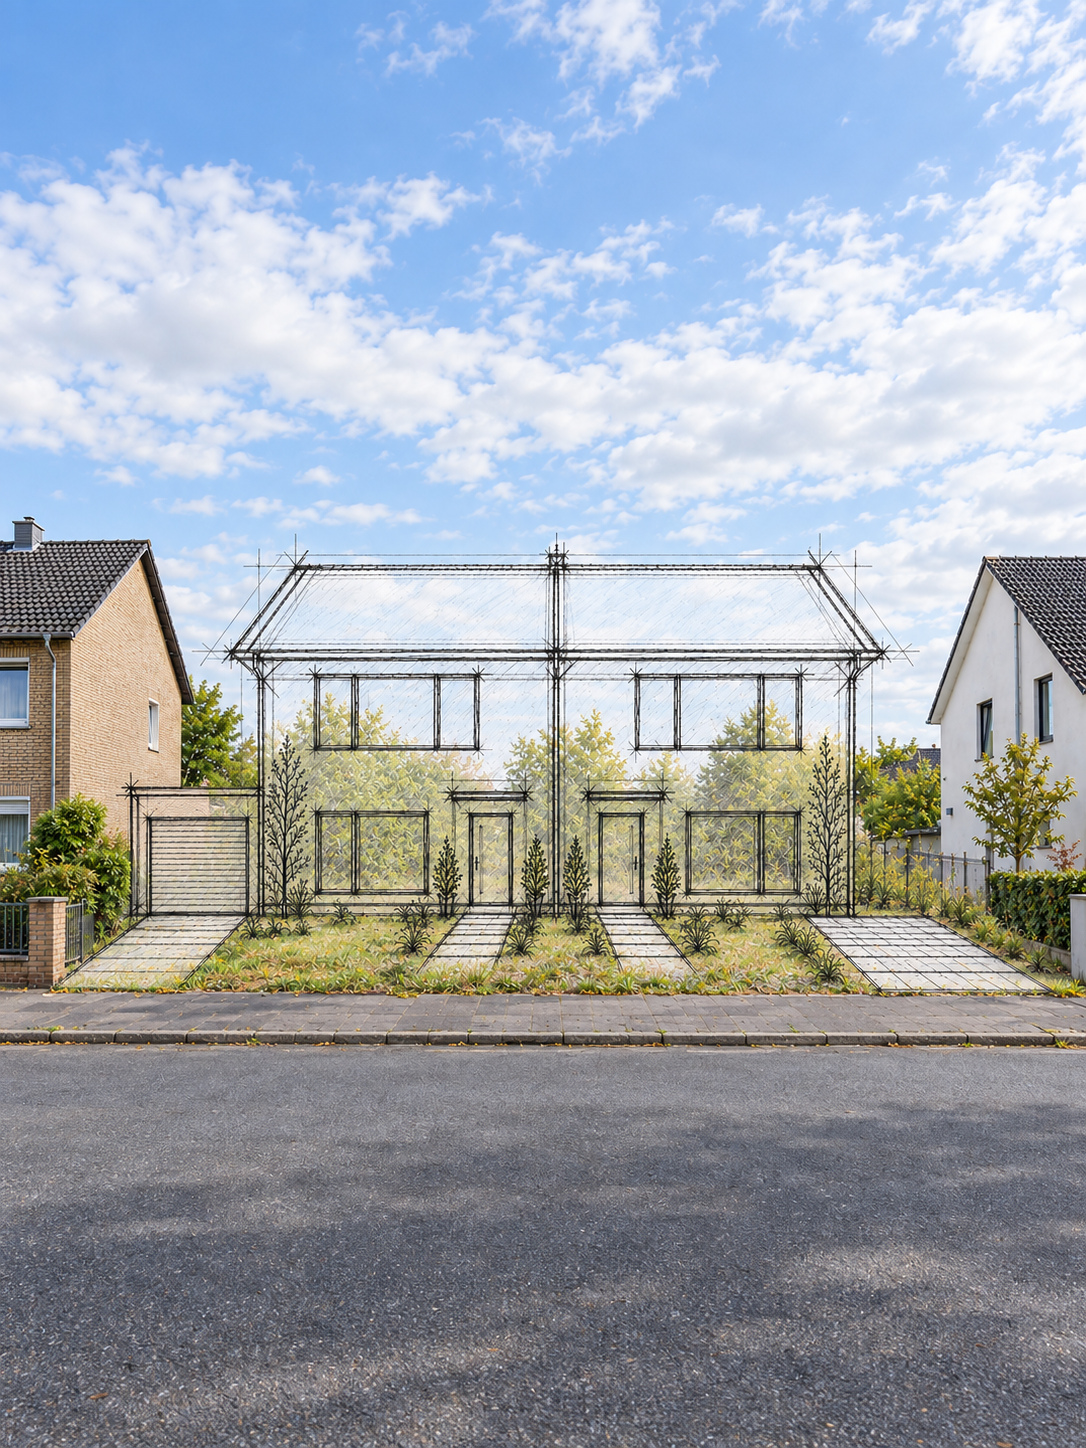
Für viele Käufer ist die rechtlich zulässige Nutzung die entscheidende Frage. Ein Bebauungsplan kann Art und Maß der Bebauung, Baugrenzen, Bauweise und weitere Festsetzungen enthalten. Wir betrachten Planzeichnung und Text gemeinsam. Ohne einschlägigen qualifizierten Plan kann sich die Zulässigkeit im zusammenhängend bebauten Ortsteil nach der näheren Umgebung richten; im Außenbereich gelten andere, engere Voraussetzungen. Der Flächennutzungsplan beschreibt eine vorbereitende Planung und ist keine individuelle Bauzusage.Für viele Käufer ist die rechtlich zulässige Nutzung die entscheidende Frage. Ein Bebauungsplan kann Art und Maß der Bebauung, Baugrenzen, Bauweise und weitere Festsetzungen enthalten. Wir betrachten Planzeichnung und Text gemeinsam. Ohne einschlägigen qualifizierten Plan kann sich die Zulässigkeit im zusammenhängend bebauten Ortsteil nach der näheren Umgebung richten; im Außenbereich gelten andere, engere Voraussetzungen. Der Flächennutzungsplan beschreibt eine vorbereitende Planung und ist keine individuelle Bauzusage.
Wir sichten verfügbare Planunterlagen und ermitteln, welche Aussagen belastbar sind. Ein Bauvorbescheid kann einzelne Fragen eines konkreten Vorhabens verbindlich klären, ersetzt jedoch keine Baugenehmigung und beantwortet nur die beantragten Fragen. Wenn eine besondere Nutzung den Preis tragen soll, besprechen wir, ob eine Bauvoranfrage oder fachliche Planung vor der Vermarktung sinnvoll ist. Bis dahin bezeichnen wir ein Vorhaben als Möglichkeit, nicht als gesicherte Genehmigung. Gartenland und Flächen im Außenbereich können ebenfalls verkauft werden, werden aber nicht wie gesichertes Bauland beschrieben.Wir sichten verfügbare Planunterlagen und ermitteln, welche Aussagen belastbar sind. Ein Bauvorbescheid kann einzelne Fragen eines konkreten Vorhabens verbindlich klären, ersetzt jedoch keine Baugenehmigung und beantwortet nur die beantragten Fragen. Wenn eine besondere Nutzung den Preis tragen soll, besprechen wir, ob eine Bauvoranfrage oder fachliche Planung vor der Vermarktung sinnvoll ist. Bis dahin bezeichnen wir ein Vorhaben als Möglichkeit, nicht als gesicherte Genehmigung. Gartenland und Flächen im Außenbereich können ebenfalls verkauft werden, werden aber nicht wie gesichertes Bauland beschrieben.
Ein Grundstück ist für Käufer anders zu beurteilen, wenn der Zugang nur über fremden Boden möglich ist oder Anschlüsse erst geschaffen werden müssen. Wir unterscheiden zwischen rechtlich gesicherter Zuwegung, dem Ausbau der öffentlichen Straße, den Leitungen bis zur Grundstücksgrenze und den Hausanschlüssen auf der Fläche. Bei Hinterliegergrundstücken sind Wegerechte, Leitungsrechte und gegebenenfalls Baulasten besonders wichtig. Die pauschale Angabe „erschlossen“ vermeiden wir, wenn nicht klar ist, was tatsächlich vorhanden und rechtlich gesichert ist.Ein Grundstück ist für Käufer anders zu beurteilen, wenn der Zugang nur über fremden Boden möglich ist oder Anschlüsse erst geschaffen werden müssen. Wir unterscheiden zwischen rechtlich gesicherter Zuwegung, dem Ausbau der öffentlichen Straße, den Leitungen bis zur Grundstücksgrenze und den Hausanschlüssen auf der Fläche. Bei Hinterliegergrundstücken sind Wegerechte, Leitungsrechte und gegebenenfalls Baulasten besonders wichtig. Die pauschale Angabe „erschlossen“ vermeiden wir, wenn nicht klar ist, was tatsächlich vorhanden und rechtlich gesichert ist.
Wir fragen mit Ihnen bei Gemeinde und Versorgungsträgern nach dem bekannten Stand von Erschließungs-, Kanal- und Anschlussbeiträgen, geplanten Maßnahmen und möglichen Hausanschlusskosten. Bereits gezahlte, noch offene und erst künftig entstehende Beträge sind auseinanderzuhalten. Wer gegenüber der Gemeinde beitragspflichtig ist und wer die Belastung im Kaufvertrag wirtschaftlich trägt, können verschiedene Fragen sein. Eine verbindliche Kostenaufstellung kommt von der zuständigen Stelle, nicht aus einer Schätzung im Exposé.Wir fragen mit Ihnen bei Gemeinde und Versorgungsträgern nach dem bekannten Stand von Erschließungs-, Kanal- und Anschlussbeiträgen, geplanten Maßnahmen und möglichen Hausanschlusskosten. Bereits gezahlte, noch offene und erst künftig entstehende Beträge sind auseinanderzuhalten. Wer gegenüber der Gemeinde beitragspflichtig ist und wer die Belastung im Kaufvertrag wirtschaftlich trägt, können verschiedene Fragen sein. Eine verbindliche Kostenaufstellung kommt von der zuständigen Stelle, nicht aus einer Schätzung im Exposé.
Im Grundbuch können Geh-, Fahr- und Leitungsrechte, Nießbrauch, Reallasten, Grundschulden oder Vorkaufsrechte eingetragen sein. Ebenso wichtig können Rechte sein, von denen gerade dieses Grundstück profitiert, etwa eine gesicherte Zufahrt. Baulasten sind öffentlich-rechtliche Verpflichtungen und werden in Nordrhein-Westfalen gesondert bei der zuständigen Bauaufsicht erfragt. Grundbuch und Baulastenverzeichnis ersetzen einander nicht.Im Grundbuch können Geh-, Fahr- und Leitungsrechte, Nießbrauch, Reallasten, Grundschulden oder Vorkaufsrechte eingetragen sein. Ebenso wichtig können Rechte sein, von denen gerade dieses Grundstück profitiert, etwa eine gesicherte Zufahrt. Baulasten sind öffentlich-rechtliche Verpflichtungen und werden in Nordrhein-Westfalen gesondert bei der zuständigen Bauaufsicht erfragt. Grundbuch und Baulastenverzeichnis ersetzen einander nicht.
Wir besprechen außerdem bestehende Miet-, Pacht- und Nutzungsverträge, tatsächliche Duldungen, Überbauungen und mögliche Genehmigungsvorbehalte. Ein gemeindliches Vorkaufsrecht nach Baugesetzbuch ist von einem privaten oder dinglichen Vorkaufsrecht zu unterscheiden; das Notariat klärt die erforderlichen Nachweise im Vertragsvollzug. Rechte können eine Fläche einschränken oder ihren Zugang erst ermöglichen. Ihre Wirkung wird deshalb anhand des konkreten Inhalts und der geplanten Nutzung bewertet.Wir besprechen außerdem bestehende Miet-, Pacht- und Nutzungsverträge, tatsächliche Duldungen, Überbauungen und mögliche Genehmigungsvorbehalte. Ein gemeindliches Vorkaufsrecht nach Baugesetzbuch ist von einem privaten oder dinglichen Vorkaufsrecht zu unterscheiden; das Notariat klärt die erforderlichen Nachweise im Vertragsvollzug. Rechte können eine Fläche einschränken oder ihren Zugang erst ermöglichen. Ihre Wirkung wird deshalb anhand des konkreten Inhalts und der geplanten Nutzung bewertet.
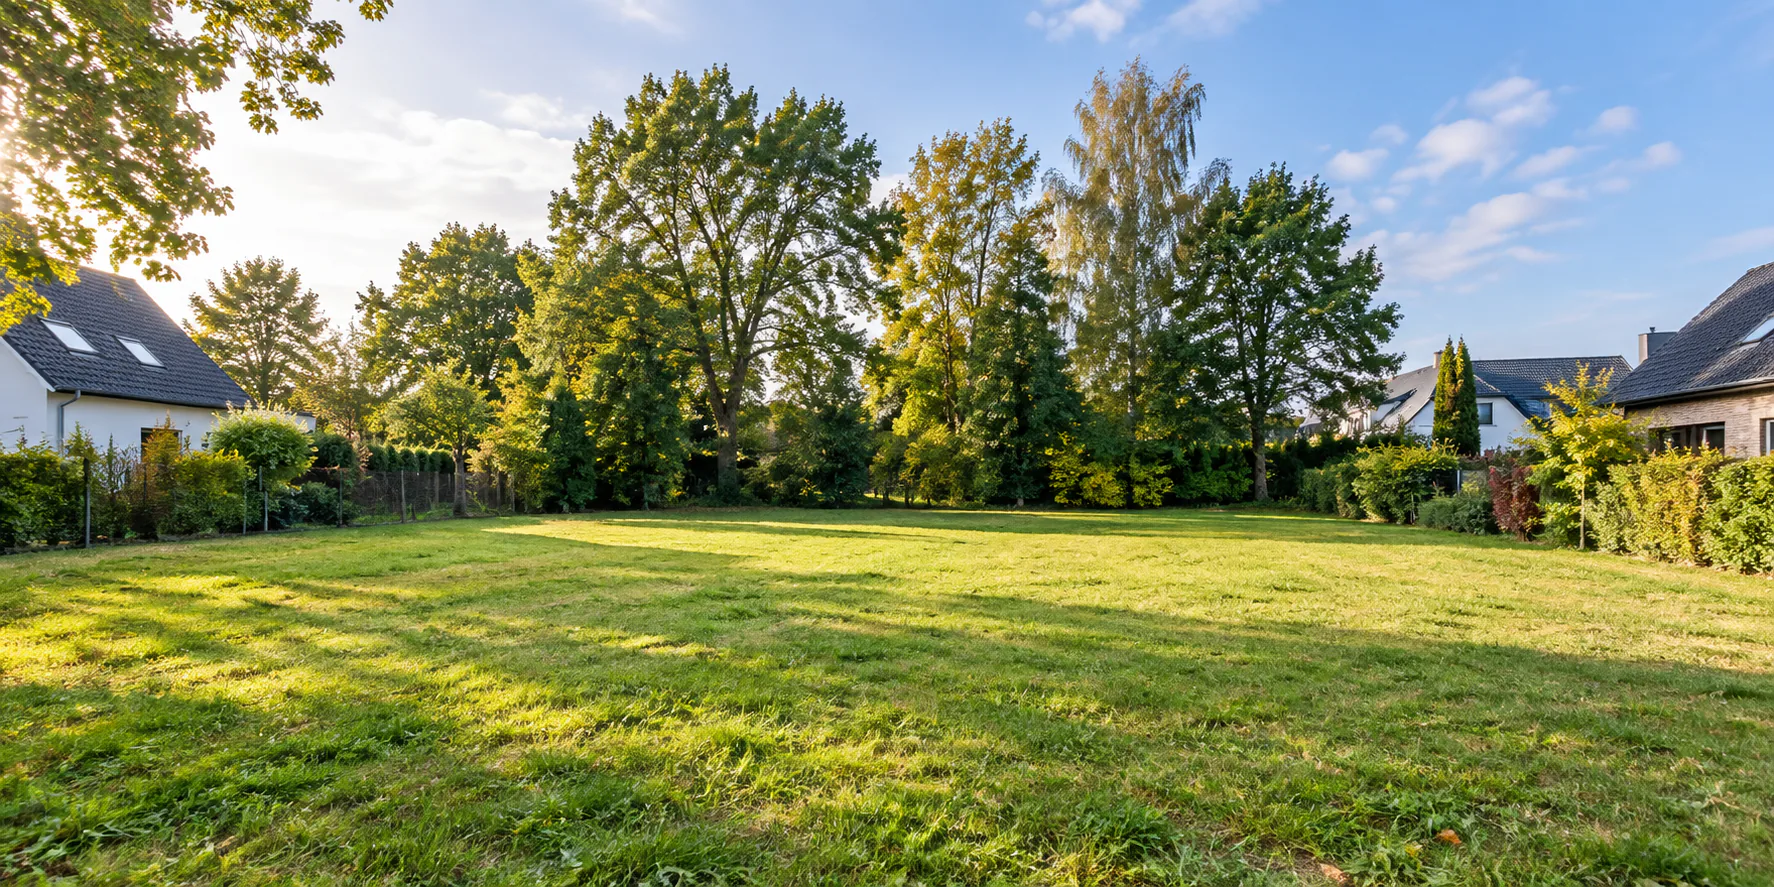
Zuschnitt, Gefälle, Ausrichtung, Bewuchs und Bodenbeschaffenheit beeinflussen, was sich auf einer Fläche wirtschaftlich verwirklichen lässt. Wir sichten vorhandene Hinweise auf frühere Nutzungen, Auffüllungen, unterirdische Anlagen und Belastungen. Bei Verdacht oder konkretem Bauvorhaben kann eine behördliche Altlastenauskunft oder ein Baugrundgutachten erforderlich beziehungsweise sinnvoll sein. Ein leeres Altlastenregister ist kein umfassender Beweis für unbelasteten Untergrund.Zuschnitt, Gefälle, Ausrichtung, Bewuchs und Bodenbeschaffenheit beeinflussen, was sich auf einer Fläche wirtschaftlich verwirklichen lässt. Wir sichten vorhandene Hinweise auf frühere Nutzungen, Auffüllungen, unterirdische Anlagen und Belastungen. Bei Verdacht oder konkretem Bauvorhaben kann eine behördliche Altlastenauskunft oder ein Baugrundgutachten erforderlich beziehungsweise sinnvoll sein. Ein leeres Altlastenregister ist kein umfassender Beweis für unbelasteten Untergrund.
Je nach Lage können Hochwasser- oder Starkregenhinweise, Schutzgebiete, Baumschutz, Artenschutz oder Denkmalschutz relevant werden. Wir trennen Kartenhinweise von einer Prüfung des Einzelfalls und ziehen Fachbehörden oder Sachverständige hinzu, wenn eine belastbare Aussage gebraucht wird. Bei einem Grundstück mit abzubrechender Bebauung sind Genehmigungen, Schadstoffe, Entsorgung und Kosten zusätzlich zu klären; der Abriss wird nicht ohne Beleg als einfache Routine dargestellt.Je nach Lage können Hochwasser- oder Starkregenhinweise, Schutzgebiete, Baumschutz, Artenschutz oder Denkmalschutz relevant werden. Wir trennen Kartenhinweise von einer Prüfung des Einzelfalls und ziehen Fachbehörden oder Sachverständige hinzu, wenn eine belastbare Aussage gebraucht wird. Bei einem Grundstück mit abzubrechender Bebauung sind Genehmigungen, Schadstoffe, Entsorgung und Kosten zusätzlich zu klären; der Abriss wird nicht ohne Beleg als einfache Routine dargestellt.

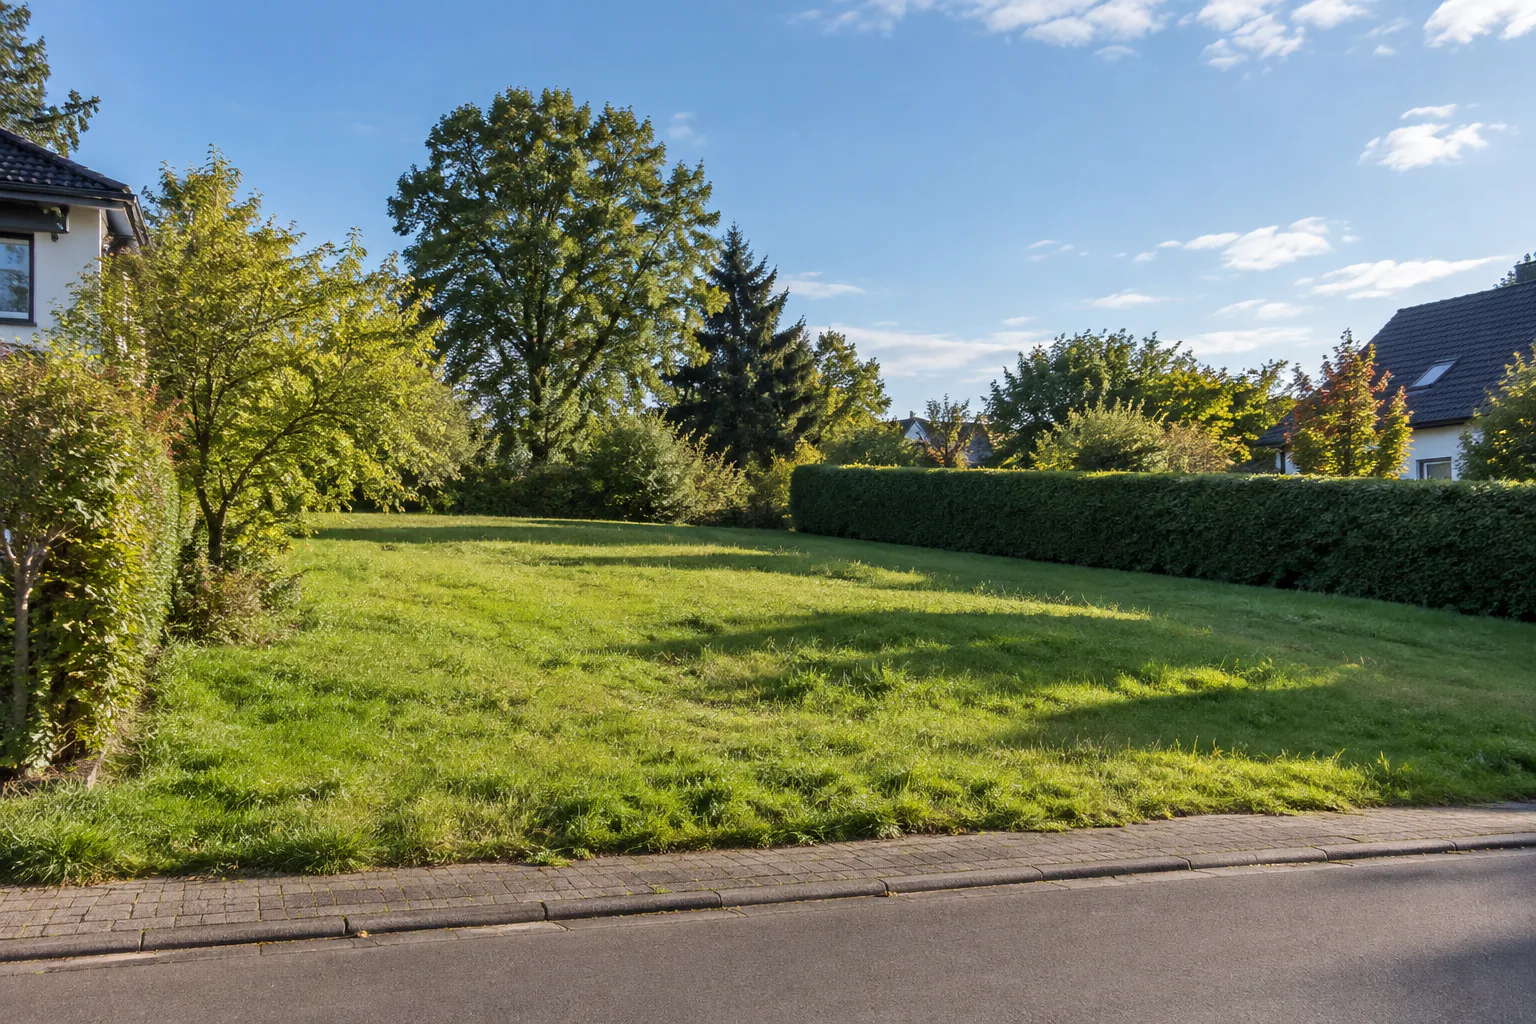
Ein Teilverkauf kann für Eigentümer interessant sein, etwa bei großem Garten, Eckgrundstück oder mehreren Flurstücken. Er ist aber nur wirtschaftlich sinnvoll, wenn die entstehenden Flächen hinsichtlich Baurecht, Zufahrt, Leitungen, Grenzverlauf und gegebenenfalls Abstandsflächen tatsächlich nutzbar bleiben. Zudem verändert eine Abtrennung möglicherweise den Wert eines bestehenden Hauses und seines Restgrundstücks.Ein Teilverkauf kann für Eigentümer interessant sein, etwa bei großem Garten, Eckgrundstück oder mehreren Flurstücken. Er ist aber nur wirtschaftlich sinnvoll, wenn die entstehenden Flächen hinsichtlich Baurecht, Zufahrt, Leitungen, Grenzverlauf und gegebenenfalls Abstandsflächen tatsächlich nutzbar bleiben. Zudem verändert eine Abtrennung möglicherweise den Wert eines bestehenden Hauses und seines Restgrundstücks.
Wir prüfen mit Ihnen zunächst die realistischen Varianten und den voraussichtlichen Vermessungs- und Abstimmungsaufwand. Im Bebauungsplangebiet darf eine Teilung keine planwidrigen Verhältnisse schaffen; für bestimmte bebaute beziehungsweise zur Bebauung genehmigte Grundstücke ist in NRW eine bauaufsichtliche Teilungsgenehmigung erforderlich. Eine einfache Grenzlinie in einem Werbeplan ersetzt weder Vermessung noch notwendige Genehmigung. Auch die steuerliche Behandlung eines gesondert verkauften Gartenteils lassen wir vor der Entscheidung individuell prüfen.Wir prüfen mit Ihnen zunächst die realistischen Varianten und den voraussichtlichen Vermessungs- und Abstimmungsaufwand. Im Bebauungsplangebiet darf eine Teilung keine planwidrigen Verhältnisse schaffen; für bestimmte bebaute beziehungsweise zur Bebauung genehmigte Grundstücke ist in NRW eine bauaufsichtliche Teilungsgenehmigung erforderlich. Eine einfache Grenzlinie in einem Werbeplan ersetzt weder Vermessung noch notwendige Genehmigung. Auch die steuerliche Behandlung eines gesondert verkauften Gartenteils lassen wir vor der Entscheidung individuell prüfen.
Wir ordnen die vorhandenen Dokumente und klären, welche Auskünfte noch zu beschaffen sind. Für das erste Gespräch müssen Sie keineswegs eine vollständige Bauakte mitbringen. Typische Grundlagen sind:Wir ordnen die vorhandenen Dokumente und klären, welche Auskünfte noch zu beschaffen sind. Für das erste Gespräch müssen Sie keineswegs eine vollständige Bauakte mitbringen. Typische Grundlagen sind:
Welche Nachweise tatsächlich gebraucht werden, hängt von der Fläche und den Käuferfragen ab. Ein Energieausweis ist für ein unbebautes Grundstück kein Standarddokument; steht ein Gebäude auf der Fläche, prüfen wir dessen eigene Pflichten. Wir beschreiben den Stand der Unterlagen transparent und vermeiden widersprüchliche Aussagen in Exposé und Kaufvertragsvorbereitung.Welche Nachweise tatsächlich gebraucht werden, hängt von der Fläche und den Käuferfragen ab. Ein Energieausweis ist für ein unbebautes Grundstück kein Standarddokument; steht ein Gebäude auf der Fläche, prüfen wir dessen eigene Pflichten. Wir beschreiben den Stand der Unterlagen transparent und vermeiden widersprüchliche Aussagen in Exposé und Kaufvertragsvorbereitung.
Private Bauherren, Nachbarn, Bauträger, Projektentwickler oder Nutzer landwirtschaftlicher Flächen suchen nicht dasselbe Grundstück. Wir leiten die Ansprache aus der tatsächlich zulässigen Nutzung, Größe, Teilbarkeit, Erreichbarkeit und örtlichen Nachfrage ab. Ein größeres Grundstück wird dadurch nicht automatisch zum Bauträgerfall; ein kleines Hinterliegergrundstück ist nicht ohne gesicherte Zufahrt ein fertiger Bauplatz.Private Bauherren, Nachbarn, Bauträger, Projektentwickler oder Nutzer landwirtschaftlicher Flächen suchen nicht dasselbe Grundstück. Wir leiten die Ansprache aus der tatsächlich zulässigen Nutzung, Größe, Teilbarkeit, Erreichbarkeit und örtlichen Nachfrage ab. Ein größeres Grundstück wird dadurch nicht automatisch zum Bauträgerfall; ein kleines Hinterliegergrundstück ist nicht ohne gesicherte Zufahrt ein fertiger Bauplatz.
Nach der Werteinordnung besprechen wir den Angebotspreis und den Zeitpunkt der Veröffentlichung. Eine zu weit gehende Nutzungszusage kann später Verhandlungen erschweren; ebenso kann ein Preis ohne nachvollziehbare Grundlage geeignete Interessenten abschrecken. Wir bereiten Fotos, Lage- und Flurstücksinformationen, Unterlagen und eine klare Beschreibung vor. Planungsvisualisierungen, falls genutzt, werden ausdrücklich als unverbindliche Illustration gekennzeichnet. Ein Höchstgebot ersetzt weder die Prüfung des Käufers noch die Klärung des Kaufgegenstands.Nach der Werteinordnung besprechen wir den Angebotspreis und den Zeitpunkt der Veröffentlichung. Eine zu weit gehende Nutzungszusage kann später Verhandlungen erschweren; ebenso kann ein Preis ohne nachvollziehbare Grundlage geeignete Interessenten abschrecken. Wir bereiten Fotos, Lage- und Flurstücksinformationen, Unterlagen und eine klare Beschreibung vor. Planungsvisualisierungen, falls genutzt, werden ausdrücklich als unverbindliche Illustration gekennzeichnet. Ein Höchstgebot ersetzt weder die Prüfung des Käufers noch die Klärung des Kaufgegenstands.
Wir koordinieren Anfragen und Besichtigungen, beantworten Fragen anhand geprüfter Unterlagen und lassen uns bei ernsthaftem Kaufinteresse geeignete Nachweise zur Finanzierung oder zu verfügbaren Eigenmitteln vorlegen. Wir führen die Verhandlungen über Preis, Umfang, Zeitpunkt und gegebenenfalls Prüf- oder Genehmigungsvorbehalte. Bei projektbezogenen Käuferwünschen achten wir darauf, dass ungeklärte Annahmen als solche in die Vertragsabstimmung gelangen.Wir koordinieren Anfragen und Besichtigungen, beantworten Fragen anhand geprüfter Unterlagen und lassen uns bei ernsthaftem Kaufinteresse geeignete Nachweise zur Finanzierung oder zu verfügbaren Eigenmitteln vorlegen. Wir führen die Verhandlungen über Preis, Umfang, Zeitpunkt und gegebenenfalls Prüf- oder Genehmigungsvorbehalte. Bei projektbezogenen Käuferwünschen achten wir darauf, dass ungeklärte Annahmen als solche in die Vertragsabstimmung gelangen.
Ein Grundstückskaufvertrag bedarf der notariellen Beurkundung. Das Notariat gestaltet und erläutert die rechtlichen Regelungen und kümmert sich im Vollzug um erforderliche Nachweise und Sicherungen. Wir geben die besprochenen Tatsachen, Unterlagen und offenen Punkte weiter. Insbesondere Flurstücksbezeichnung, Rechte, Lasten, bekannte Belastungshinweise, Beitragsstand, etwaige Teilung und Besitzübergang sollen eindeutig behandelt werden. Der Kaufpreis wird nach der notariellen Fälligkeitsmitteilung und den vereinbarten Voraussetzungen gezahlt; Besitz, Nutzen und Lasten wechseln nach Vertrag, das Eigentum erst mit Grundbucheintragung. Wir begleiten die dokumentierte Übergabe.Ein Grundstückskaufvertrag bedarf der notariellen Beurkundung. Das Notariat gestaltet und erläutert die rechtlichen Regelungen und kümmert sich im Vollzug um erforderliche Nachweise und Sicherungen. Wir geben die besprochenen Tatsachen, Unterlagen und offenen Punkte weiter. Insbesondere Flurstücksbezeichnung, Rechte, Lasten, bekannte Belastungshinweise, Beitragsstand, etwaige Teilung und Besitzübergang sollen eindeutig behandelt werden. Der Kaufpreis wird nach der notariellen Fälligkeitsmitteilung und den vereinbarten Voraussetzungen gezahlt; Besitz, Nutzen und Lasten wechseln nach Vertrag, das Eigentum erst mit Grundbucheintragung. Wir begleiten die dokumentierte Übergabe.
Auf Verkäuferseite können Kosten für Unterlagen, Vermessung, Auskünfte, technische Untersuchungen, Löschung eigener Belastungen, gegebenenfalls Erschließung oder vereinbarte Vorbereitung sowie eine vereinbarte Maklervergütung anfallen. Welche Kosten tatsächlich entstehen und wie sie zwischen den Parteien verteilt werden, hängt von Fläche, Stand der Erschließung und Kaufvertrag ab. Die übliche Zuordnung von Notar- und Grunderwerbsteuerkosten an Käufer ist keine allgemeine Aussage, dass Verkäufer nie etwas tragen. Die Grunderwerbsteuer betrifft den Erwerb; die Steuerschuldnerschaft nach Gesetz und die interne Kostentragung im Vertrag sind zu unterscheiden.Auf Verkäuferseite können Kosten für Unterlagen, Vermessung, Auskünfte, technische Untersuchungen, Löschung eigener Belastungen, gegebenenfalls Erschließung oder vereinbarte Vorbereitung sowie eine vereinbarte Maklervergütung anfallen. Welche Kosten tatsächlich entstehen und wie sie zwischen den Parteien verteilt werden, hängt von Fläche, Stand der Erschließung und Kaufvertrag ab. Die übliche Zuordnung von Notar- und Grunderwerbsteuerkosten an Käufer ist keine allgemeine Aussage, dass Verkäufer nie etwas tragen. Die Grunderwerbsteuer betrifft den Erwerb; die Steuerschuldnerschaft nach Gesetz und die interne Kostentragung im Vertrag sind zu unterscheiden.
Unsere Leistungen und die Vergütung besprechen wir vor Auftragserteilung und halten die Vereinbarung nachvollziehbar fest. Die besonderen gesetzlichen Regeln der §§ 656c und 656d BGB für die Provisionsteilung beziehen sich auf den Kauf einer Wohnung oder eines Einfamilienhauses unter den gesetzlichen Voraussetzungen. Sie dürfen nicht pauschal auf den Verkauf eines reinen unbebauten Grundstücks übertragen werden. Wir behaupten keinen bundesweit festen Prozentsatz und erklären die konkrete Vereinbarung für Ihren Fall.Unsere Leistungen und die Vergütung besprechen wir vor Auftragserteilung und halten die Vereinbarung nachvollziehbar fest. Die besonderen gesetzlichen Regeln der §§ 656c und 656d BGB für die Provisionsteilung beziehen sich auf den Kauf einer Wohnung oder eines Einfamilienhauses unter den gesetzlichen Voraussetzungen. Sie dürfen nicht pauschal auf den Verkauf eines reinen unbebauten Grundstücks übertragen werden. Wir behaupten keinen bundesweit festen Prozentsatz und erklären die konkrete Vereinbarung für Ihren Fall.
Bei einem privat gehaltenen Grundstück kann ein Bei einem privat gehaltenen Grundstück kann ein GewinnGewinn aus einem privaten Veräußerungsgeschäft nach § 23 Abs. 1 Satz 1 Nr. 1 EStG steuerbar sein, wenn zwischen Anschaffung und Veräußerung aus einem privaten Veräußerungsgeschäft nach § 23 Abs. 1 Satz 1 Nr. 1 EStG steuerbar sein, wenn zwischen Anschaffung und Veräußerung nicht mehr als zehn Jahrenicht mehr als zehn Jahre liegen. Für die Frist sind regelmäßig die Zeitpunkte der bindenden Verträge maßgeblich, meist die notariellen Kaufverträge; Zahlung und Grundbucheintragung sind dafür nicht schlicht die Ersatzdaten. Bei Erbschaft oder Schenkung wird die Anschaffung durch den Rechtsvorgänger für diese Vorschrift grundsätzlich zugerechnet. Besteuert wird gegebenenfalls der nach den gesetzlichen Regeln ermittelte Gewinn, nicht der ganze Verkaufspreis. liegen. Für die Frist sind regelmäßig die Zeitpunkte der bindenden Verträge maßgeblich, meist die notariellen Kaufverträge; Zahlung und Grundbucheintragung sind dafür nicht schlicht die Ersatzdaten. Bei Erbschaft oder Schenkung wird die Anschaffung durch den Rechtsvorgänger für diese Vorschrift grundsätzlich zugerechnet. Besteuert wird gegebenenfalls der nach den gesetzlichen Regeln ermittelte Gewinn, nicht der ganze Verkaufspreis.
Die gesetzliche Ausnahme für eine Nutzung zu eigenen Wohnzwecken lässt sich auf eine separat veräußerte unbebaute Fläche nicht pauschal übertragen. Der Bundesfinanzhof hat entschieden, dass der Verkauf eines vom selbst genutzten Wohngrundstück abgetrennten, unbebauten Gartenteils nicht allein wegen der Wohnnutzung des bisherigen Gesamtgrundstücks begünstigt ist. Die Grenze von Die gesetzliche Ausnahme für eine Nutzung zu eigenen Wohnzwecken lässt sich auf eine separat veräußerte unbebaute Fläche nicht pauschal übertragen. Der Bundesfinanzhof hat entschieden, dass der Verkauf eines vom selbst genutzten Wohngrundstück abgetrennten, unbebauten Gartenteils nicht allein wegen der Wohnnutzung des bisherigen Gesamtgrundstücks begünstigt ist. Die Grenze von weniger als 1.000 Euroweniger als 1.000 Euro für den Gesamtgewinn aus privaten Veräußerungsgeschäften im Kalenderjahr ist eine für den Gesamtgewinn aus privaten Veräußerungsgeschäften im Kalenderjahr ist eine FreigrenzeFreigrenze, kein abzuziehender Freibetrag. Nach mehr als zehn Jahren kann der private Tatbestand des § 23 entfallen; bei Betriebsvermögen oder gewerblichem Grundstückshandel sind andere Steuerregeln zu prüfen. Mehrere Verkäufe können diese Frage auslösen, ohne dass eine starre Anzahl allein entscheidet., kein abzuziehender Freibetrag. Nach mehr als zehn Jahren kann der private Tatbestand des § 23 entfallen; bei Betriebsvermögen oder gewerblichem Grundstückshandel sind andere Steuerregeln zu prüfen. Mehrere Verkäufe können diese Frage auslösen, ohne dass eine starre Anzahl allein entscheidet.
Wir stellen die immobilienbezogenen Erwerbs-, Teilungs- und Verkaufsdaten zusammen und empfehlen eine steuerliche Einzelfallprüfung Wir stellen die immobilienbezogenen Erwerbs-, Teilungs- und Verkaufsdaten zusammen und empfehlen eine steuerliche Einzelfallprüfung vorvor Festlegung von Teilung, Preisstruktur und Notartermin. Auch Grundsteuer, Erschließungsbeiträge und Grunderwerbsteuer sind verschiedene Themen und dürfen nicht unter dem Schlagwort „Spekulationssteuer“ vermischt werden. Festlegung von Teilung, Preisstruktur und Notartermin. Auch Grundsteuer, Erschließungsbeiträge und Grunderwerbsteuer sind verschiedene Themen und dürfen nicht unter dem Schlagwort „Spekulationssteuer“ vermischt werden.
PERSÖNLICH VERANTWORTLICH
Vom Grundstückswert bis zu offenen Fragen zur Nutzung: Wir besprechen mit Ihnen, was geklärt ist und welche Auskünfte noch fehlen. Ilona Neumann-Gerke bringt ihre sachverständige Perspektive ein; Rainer Soer begleitet die Vermarktung und die persönlichen Gespräche.
Immobilienmakler seit 1995
Kaufmann in der Grundstücks- und Wohnungswirtschaft (IHK)
Immobilienmaklerin (IHK)
Zertifizierte Sachverständige für Immobilienbewertung nach DIN EN ISO/IEC 17024

Bodenrichtwerte der Gutachterausschüsse sind durchschnittliche Lagewerte für ein typisches Grundstück der jeweiligen Zone. Sie sind eine wichtige Orientierung, aber kein garantierter Quadratmeterpreis für Ihr Flurstück. Entwicklungszustand, Größe und Zuschnitt, zulässige Ausnutzung, konkrete Mikrolage, Topografie, Erschließungsbeitragsstand, Rechte und Belastungen können erhebliche Abweichungen begründen. Bei Bauerwartungs- und Rohbauland kommen Wartezeit, Baureifmachungskosten und Realisierungsrisiko hinzu.Bodenrichtwerte der Gutachterausschüsse sind durchschnittliche Lagewerte für ein typisches Grundstück der jeweiligen Zone. Sie sind eine wichtige Orientierung, aber kein garantierter Quadratmeterpreis für Ihr Flurstück. Entwicklungszustand, Größe und Zuschnitt, zulässige Ausnutzung, konkrete Mikrolage, Topografie, Erschließungsbeitragsstand, Rechte und Belastungen können erhebliche Abweichungen begründen. Bei Bauerwartungs- und Rohbauland kommen Wartezeit, Baureifmachungskosten und Realisierungsrisiko hinzu.
Wir verbinden Unterlagen, Besichtigung und geeignete Marktdaten und erläutern, welche Annahmen den Wert beeinflussen. Inserierte Angebotspreise sind nicht mit beurkundeten Kaufpreisen gleichzusetzen. Ilona Neumann-Gerke ist Immobilienmaklerin (IHK) und nach DIN EN ISO/IEC 17024 zertifizierte Sachverständige für Immobilienbewertung. So können wir die fachliche Preiseinordnung mit einer passenden Verkaufsstrategie verbinden. Wenn ein förmliches Gutachten für Gericht, Finanzamt oder einen anderen besonderen Anlass benötigt wird, besprechen wir dessen Art und Umfang gesondert.Wir verbinden Unterlagen, Besichtigung und geeignete Marktdaten und erläutern, welche Annahmen den Wert beeinflussen. Inserierte Angebotspreise sind nicht mit beurkundeten Kaufpreisen gleichzusetzen. Ilona Neumann-Gerke ist Immobilienmaklerin (IHK) und nach DIN EN ISO/IEC 17024 zertifizierte Sachverständige für Immobilienbewertung. So können wir die fachliche Preiseinordnung mit einer passenden Verkaufsstrategie verbinden. Wenn ein förmliches Gutachten für Gericht, Finanzamt oder einen anderen besonderen Anlass benötigt wird, besprechen wir dessen Art und Umfang gesondert.
PERSÖNLICHES GESPRÄCH
Ort, ungefähre Fläche und Ihre bisherigen Informationen reichen für die erste Anfrage. Wir melden uns persönlich und besprechen, was bereits geklärt ist und welche Auskünfte als Nächstes sinnvoll sind.
Telefon 02151 978655 · info@soer-neumann-immo.de
WEITERE WEGE RUND UM IHRE IMMOBILIE
Den Verkauf in Ihrer Region persönlich vorbereiten und begleiten lassen.Den Verkauf in Ihrer Region persönlich vorbereiten und begleiten lassen.
Region wählenGrundstücksmerkmale, Markt und Bewertungsanlass individuell einordnen.Grundstücksmerkmale, Markt und Bewertungsanlass individuell einordnen.
Region wählenUnsere Arbeitsweise und die Ansprechpartner in Ihrer Region kennenlernen.Unsere Arbeitsweise und die Ansprechpartner in Ihrer Region kennenlernen.
Region wählenEine fundierte Wertermittlung für besondere Anlässe besprechen.Eine fundierte Wertermittlung für besondere Anlässe besprechen.
Mehr erfahrenModelle, Rechte und wirtschaftliche Folgen einer anderen Entscheidung prüfen.Modelle, Rechte und wirtschaftliche Folgen einer anderen Entscheidung prüfen.
Mehr erfahrenHintergründe zu Bodenrichtwert, Baurecht, Bewertung und Verkauf lesen.Hintergründe zu Bodenrichtwert, Baurecht, Bewertung und Verkauf lesen.
Themen entdeckenKUNDENSTIMMEN
Rückmeldungen zu unserer Beratung, Erreichbarkeit und persönlichen Begleitung geben einen unmittelbaren Einblick in die Zusammenarbeit mit Soer & Neumann Immobilien.
Wir haben über Herrn Soer unser neues Zuhause gefunden und sind rundum zufrieden. Vom ersten Besichtigungstermin bis zur finalen Schlüsselübergabe war er stets professionell, freundlich und zuverlässig. Herr Soer war immer gut erreichbar, hat alle unsere Fragen geduldig beantwortet und uns mit seiner Erfahrung und Kompetenz sicher durch den gesamten Kaufprozess begleitet. Besonders schätzen wir seine ehrliche und transparente Art. Wir können Herrn Soer uneingeschränkt weiterempfehlen und bedanken uns herzlich für die tolle Zusammenarbeit!
Vielen Dank für die gute und verlässliche Unterstützung.
Herzlichen Dank für die ehrliche und sorgfältige Einschätzung. Man merkt einfach, dass hier mit Erfahrung gearbeitet wird und nicht nur oberflächlich draufgeschaut wird. Hat uns sehr geholfen.
Sehr gute Erfahrung gemacht. Zuverlässig, freundlich und kompetent.
Wir waren mit der Bewertung unserer Immobilie sehr zufrieden. Er wurde alles verständlich erklärt.
Sehr netter Immobilienmakler in Krefeld. Die Zusammenarbeit war sehr angenehm und äußerst zuverlässig
Herr Soer ist ein sehr angenehmer und vertrauensvoller Geschäftspartner für unseren Immobilienverkauf gewesen. Alles was im Vorfeld besprochen und diskutiert wurde, wurde eingehalten. Während des Verkaufs immer wieder Infos zum Sachstand. Wir waren auch mit der Endabwicklung bis zum Notartermin sehr zufrieden. Immer wieder gerne.
Eine wirklich tolle Beratung beim Verkauf unserer Wohnung in Krefeld! Wir waren wirklich sehr zufrieden und würden immer wieder kommen.
Wir haben eine sachverständige Immobilienbewertung benötigt und fühlten uns sehr gut beraten. Alles wurde verständlich erklärt und sorgfältig vorbereitet.
Mir hat's von Anfang an gut gefallen. Die Beratung war freundlich und ehrlich. Wir hatten von Anfang an ein gutes Gefühl.
Zertifizierungen, Mitgliedschaften und etablierte Fachpartner unterstreichen unseren Anspruch an fachliche Standards, belastbare Bewertungsgrundlagen und einen sorgfältig vorbereiteten Immobilienverkauf.







